
 Redação Digital
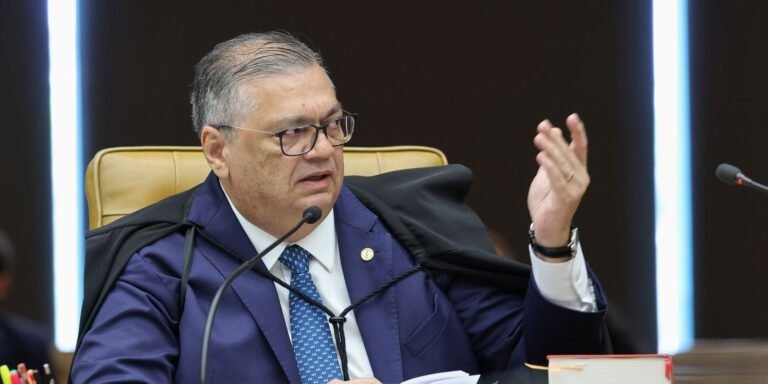
Na quinta‑feira (24), o Supremo Tribunal Federal decidiu, por 6 votos a 3, que um estado não pode revogar unilateralmente benefícios fiscais de ICMS concedidos no âmbito do Confaz. A Corte declarou inconstitucional a norma de São Paulo que estabelecia prazo para o fim da isenção do imposto sobre mercadorias destinadas às Áreas de Livre Comércio de Rondônia, Acre, Amapá e Roraima.
O Confaz reúne representantes dos estados, do Distrito Federal e da União para discutir regras do ICMS, inclusive a concessão e a revogação de benefícios fiscais. O incentivo questionado foi criado pelo Convênio ICMS 52/1992, com o objetivo de estimular o desenvolvimento econômico das regiões contempladas. Governadores dos quatro estados afetados apresentaram a ação alegando que São Paulo não poderia encerrar o benefício sem a aprovação dos demais membros do conselho.
A maioria dos ministros, liderada pela relatora ministra Cármen Lúcia, sustentou que, embora os estados não sejam obrigados a adotar benefícios autorizados pelo Confaz, a retirada desses incentivos, uma vez incorporados à legislação estadual, deve obedecer à Lei Complementar 24/1975, que exige aprovação de quatro quintos dos representantes presentes no conselho. A corrente divergente defendeu a autonomia estadual para decidir sobre a manutenção dos incentivos, mas foi vencida. O entendimento fixado torna inconstitucional a revogação unilateral, total ou parcial, de benefícios ou isenções de ICMS sem cumprimento das regras constitucionais e legais aplicáveis.
Com a decisão, qualquer tentativa futura de revogar benefícios fiscais concedidos pelo Confaz exigirá o quórum previsto na Lei Complementar 24/1975. Ainda não há informações sobre como os estados pretendem adequar seus procedimentos ao novo entendimento, nem sobre possíveis impactos nas negociações fiscais entre entes federativos.
Redação Jornal Voz do Litoral
Imagens: Divulgação